
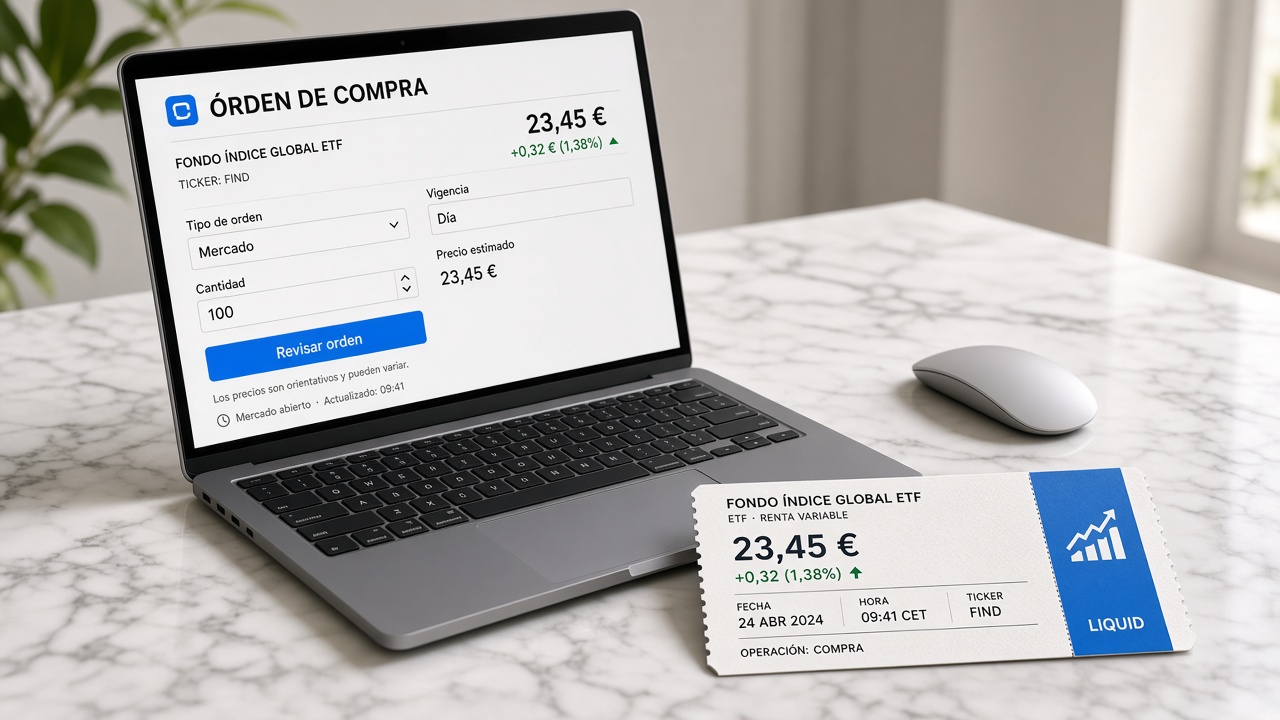
Un ETF es un fondo de inversión que, en vez de suscribirse una vez al día en el banco, cotiza en bolsa como una acción. Por dentro es la misma idea: una hucha colectiva que, en los ETF que usa la gente para invertir a largo plazo, replica un índice. Con una sola orden te llevas un trozo de decenas, cientos o miles de empresas. El nombre viene del inglés Exchange-Traded Fund: fondo cotizado en bolsa.
La diferencia con el fondo de sucursal no es que uno «sea el mercado» y el otro no. Los dos pueden copiar el mismo MSCI World. La diferencia es la puerta (bolsa frente a valor liquidativo de cierre) y lo que sueles pagar. El TER —los gastos anuales ya restados del valor del fondo, sin que te llegue un recibo— de un ETF core suele ser mucho más bajo que el de un fondo de oficina. El bróker, además, cobra comisiones que el KID del ETF no incluye. Si la duda es dónde comprarlo, el mapa está en dónde invertir dinero en España; la gestora del ETF es quien fabrica el producto.
Quién los creó y de dónde salen
La idea de empaquetar un índice en un producto que se pueda negociar en el parqué no nació en una app. En los años 80, Nate Most, en el American Stock Exchange, trabajó sobre un vehículo que se comportara como un fondo indexado pero se comprara y vendiera como una acción, con un mecanismo de creación y amortización de participaciones. El primer ETF moderno de éxito masivo en Estados Unidos fue el SPDR S&P 500 (ticker SPY) de State Street, lanzado en 1993. Replicaba el S&P 500 y se convirtió en el molde de casi todo lo que vino después. (En Canadá hubo un precedente en 1990; el producto que cambió la industria global fue el SPY.)
En Europa, el formato que te encuentras desde España es casi siempre un ETF UCITS: un fondo con pasaporte europeo, pensado para venderse a particulares. Lo popularizaron gestoras como iShares (BlackRock), Amundi, Vanguard, Invesco o Xtrackers. En un bróker español sueles ver esos, no siempre los ticker USA clásicos (SPY, VOO, QQQ), aunque copien índices parecidos.
El ETF no inventa el índice. El índice lo publica MSCI, S&P, FTSE u otro proveedor. La gestora del ETF licencia esa receta, compra la cesta y pone las participaciones a cotizar. Para que el precio de bolsa no se separe del valor de la hucha, hay firmas que pueden crear participaciones nuevas entregando la cesta, o destruirlas a cambio. Ese vaivén —y el creador de mercado que cotiza las dos puntas— mantiene el ETF pegado al índice, con un pequeño spread.
De dónde salen sus ingresos
Tú pagas, como mínimo, dos capas distintas, y conviene no mezclarlas.
La primera es el TER del ETF: los gastos corrientes del producto, como en cualquier fondo. En un «core» amplio puede ser, por ejemplo, un 0,20% anual en un iShares Core MSCI World, según su KID. Lo cobra la gestora del ETF. Dentro de ese 0,20% hay licencia al proveedor del índice y un trozo para el depositario. No te llega un recibo: baja (un poco) la rentabilidad respecto al índice bruto.
La segunda es lo que te cobra el bróker: comisión por operación, custodia si la hay, y el spread de compra-venta (la diferencia entre el precio al que puedes comprar y al que puedes vender en ese momento). Ese spread lo pone, en el libro, el market maker. No está en el 0,20% del KID. Un ETF baratísimo en un bróker caro, o negociado a deshora con el libro vacío, puede salirte peor que un fondo indexado limpio.
Allfunds no hace falta para comprar un ETF en Trade Republic, DEGIRO o MyInvestor. Esa tubería es del mundo del fondo de sucursal. El ETF sale a bolsa; el bróker te da acceso al parqué.
Cómo funciona un ETF
Imagina que quieres invertir en las 500 mayores empresas de Estados Unidos. Comprar las 500 acciones una a una, en la proporción exacta del índice, es inviable para un particular: comisiones, lotes mínimos, dividendos, rebalanceos. Un ETF del S&P 500 hace ese trabajo en tu lugar. Por dentro tiene (o replica con un derivado) esa cesta. Tú compras una participación del ETF, no 500 líneas en tu cuenta.
Cuando el índice sube un 1%, tu ETF sube más o menos un 1%. Cuando baja, baja igual. La desviación pequeña es el error de seguimiento; la desviación grande y previsible es lo que cobra el producto más lo que cobra el bróker. No hay un gestor intentando «ganar al mercado» en un ETF indexado clásico: el trabajo es copiar el metro lo más fiel y barato posible.
Por qué a los inversores les gustan tanto
- Diversificación instantánea. Con un ETF global puedes tener 1.500+ empresas de 40 países en una sola operación.
- Comisiones muy bajas. Los ETFs indexados cobran entre un 0,05% y un 0,30% anual, frente al 1,5%–2% de muchos fondos activos.
- Transparencia. Sabes exactamente qué contiene tu fondo cada día.
- Liquidez. Se compran y se venden como acciones, en horario de mercado.
Diferencia entre ETF, fondo de inversión y acción
Una acción es un trozo de una sola empresa. Si compras Iberdrola, tu dinero depende de esa compañía. Un fondo de inversión clásico es una hucha con muchas empresas (o bonos) dentro: replicas un índice o dejas que un gestor elija, y entras y sales una vez al día al valor liquidativo, casi siempre a través del banco. Un ETF es esa misma hucha, pero negociada en bolsa en tiempo real. La cartera se parece; cambia la puerta, la liquidez intradía y, en la práctica, el nivel de comisiones que suele tener un indexado cotizado frente a un fondo de sucursal.
En España, un corte fiscal: puedes pasar de un fondo de inversión a otro sin pagar impuestos hasta que saques el dinero. Vender un ETF suele liquidar plusvalías en ese momento.
Tipos de ETFs
La familia es enorme, pero para simplificar:
- ETFs indexados de renta variable global. Los "todo en uno" que replican un índice muy amplio (MSCI World, FTSE All-World, etc.). Son la base de casi cualquier cartera pasiva.
- ETFs de índices regionales o sectoriales. S&P 500 (Estados Unidos), Euro Stoxx 50 (Europa), Nasdaq 100 (tecnológicas), etc.
- ETFs de renta fija. Bonos del gobierno, corporativos, etc. Sirven para bajar volatilidad.
- ETFs temáticos. IA, energía limpia, ciberseguridad, robótica... Suelen tener comisiones más altas y son más volátiles.
Cómo elegir un ETF
Cuatro cosas importan mucho, casi todo lo demás es ruido:
- Qué replica. Prefiere índices amplios y baratos si estás empezando.
- TER (comisión anual). Cuanto más bajo, mejor. Un 0,20% es razonable, un 0,80% ya es caro para un producto indexado.
- Tamaño del ETF. Evita los muy pequeños (menos de 100M €). Los grandes tienen menos riesgo de cerrarse.
- Acumulación vs distribución. Los ETFs de acumulación reinvierten los dividendos (mejor para largo plazo y para diferir impuestos); los de distribución te los pagan.
Ejemplos populares
Sin ser recomendación, algunos nombres que se oyen constantemente:
- Vanguard FTSE All-World UCITS ETF (VWCE) — mundo entero en un solo ticker.
- iShares Core MSCI World UCITS ETF (SWDA / IWDA) — 23 países desarrollados.
- Invesco S&P 500 UCITS ETF (SPXP) — el S&P 500 clásico.
- iShares Core Global Aggregate Bond (AGGH) — bonos globales, para bajar la montaña rusa.
Riesgos que debes conocer
- Riesgo de mercado. Si el índice baja, tu ETF baja. Un ETF diversificado no puede ir a cero (haría falta que todas las empresas del mundo quebrasen), pero puede caer un 30–50% en una gran crisis.
- Riesgo de divisa. Si compras un ETF que invierte en Estados Unidos, estás también expuesto al dólar frente al euro.
- Error de seguimiento. Pequeñas diferencias entre lo que rinde el índice y lo que rinde tu ETF.
Contenido informativo. No constituye asesoramiento financiero personalizado. Invertir conlleva riesgo de pérdida de capital. Las cifras de ejemplo salen de documentos públicos (KID, CNMV) y pueden actualizarse. Los nombres de ETFs no son una recomendación.
¿Y cómo sé si mi cartera de ETFs tiene sentido?
Mony se pone encima de tu bróker y te explica en castellano qué tienes y cómo está expuesto tu dinero. No custodiamos. El consejo de instrumentos lo firma quien está autorizado.
Únete a la lista de espera